Жалақы түсті. Бірақ оның қайда жұмсалатыны алдын ала белгілі. Бірінші несие, екінші несие, үшінші несие... Ай сайынғы төлемдерден кейін қалған қаражатты келесі жалақыға дейін жеткізу керек.
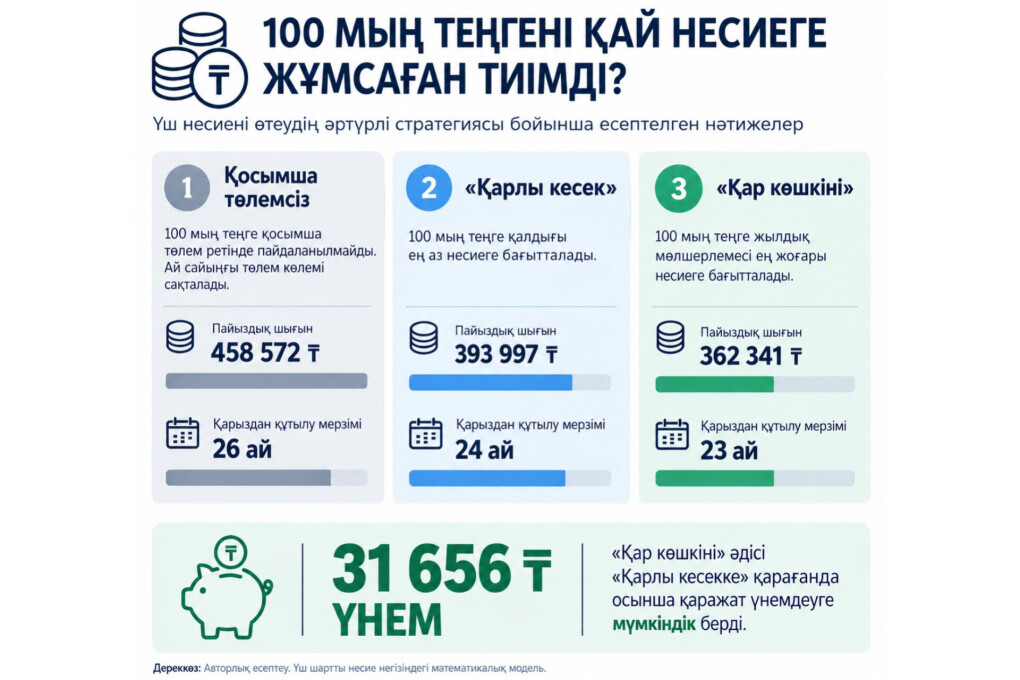
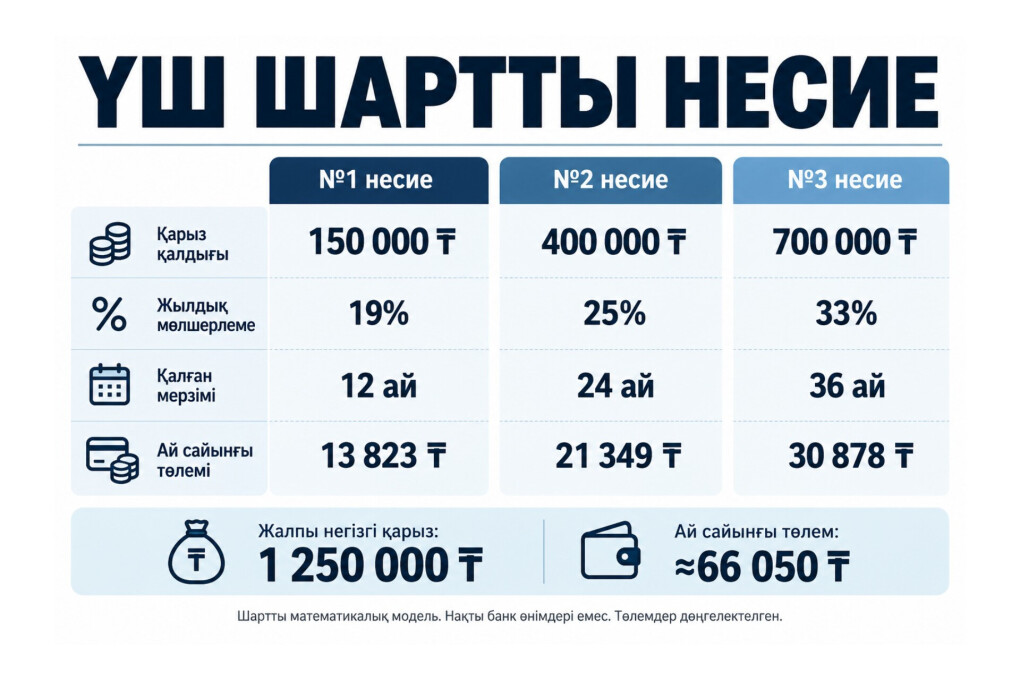
Үш несиесі бар Ерланның да жағдайы осындай. Оның жалпы қарызы – 1 миллион 250 мың теңге. Ай сайын шамамен 66 мың теңге төлейді. Бір күні қолына қосымша 100 мың теңге түсті. Ол бұл ақшаны қарызын азайтуға жұмсамақ болды. Алайда қай несиені бірінші өтеу керегін білмеді.
Қалдығы аз қарыздан тезірек құтылған дұрыс па, әлде пайыздық мөлшерлемесі жоғары несиеге басымдық берген тиімді ме?
Осы сұраққа жауап іздеу үшін шартты кейіпкердің үш несиесін математикалық модель арқылы салыстырдық. Ерлан – ойдан алынған кейіпкер, ал оның несиелері зерттеу мақсатында белгіленген.
Бір адамға – төрт несие
Ерланның үш несиесі бар. Ал Қазақстанда бірнеше несиесі бар азаматтар қанша?
Tengrinews.kz редакциясының Бірінші кредиттік бюроның талдау орталығынан алған мәліметіне сәйкес, 2026 жылғы 1 қаңтарда елімізде 8,95 миллион қарыз алушының 39,4 миллион несиелік міндеттемесі тіркелген. Орта есеппен бір адамға 4,4 несиеден келеді.
Қарыз алушылардың 76,9 пайызында екі немесе одан көп несие бар. Жарияланған көрсеткіштер негізінде есептесек, бұл шамамен 6,88 миллион адамға тең. Аталған көрсеткіш 2023 жылдың басында 71 пайыз болса, 2024 жылы 74, 2025 жылы 76,2 пайызды құраған.
Дегенмен бірнеше несиенің болуы адамның міндетті түрде қаржылық қиындыққа тап болғанын білдірмейді. Ол үшін қарыздың жалпы сомасы мен адамның табысын да ескеру қажет.
Қай қарызды бірінші жабу керек?
Бірнеше несиені өтеуде кеңінен қолданылатын екі тәсіл бар. Біріншісі – «Қарлы кесек», екіншісі – «Қар көшкіні».
«Қарлы кесек» әдісінде алдымен қалдығы ең аз несие өтеледі. Ол жабылғаннан кейін босайтын ай сайынғы қаражат келесі қарызға бағытталады. Бұл тәсіл қарыздар санын тезірек азайтуға мүмкіндік береді.
Ал «Қар көшкіні» әдісінде пайыздық мөлшерлемесі ең жоғары несиеге басымдық беріледі. Өйткені мұндай қарыздың негізгі сомасын ертерек азайту болашақ пайыздық шығынды қысқартуы мүмкін.
Қайсысы тиімді екенін анықтау үшін Ерланның несиелерін есептеп көрейік.
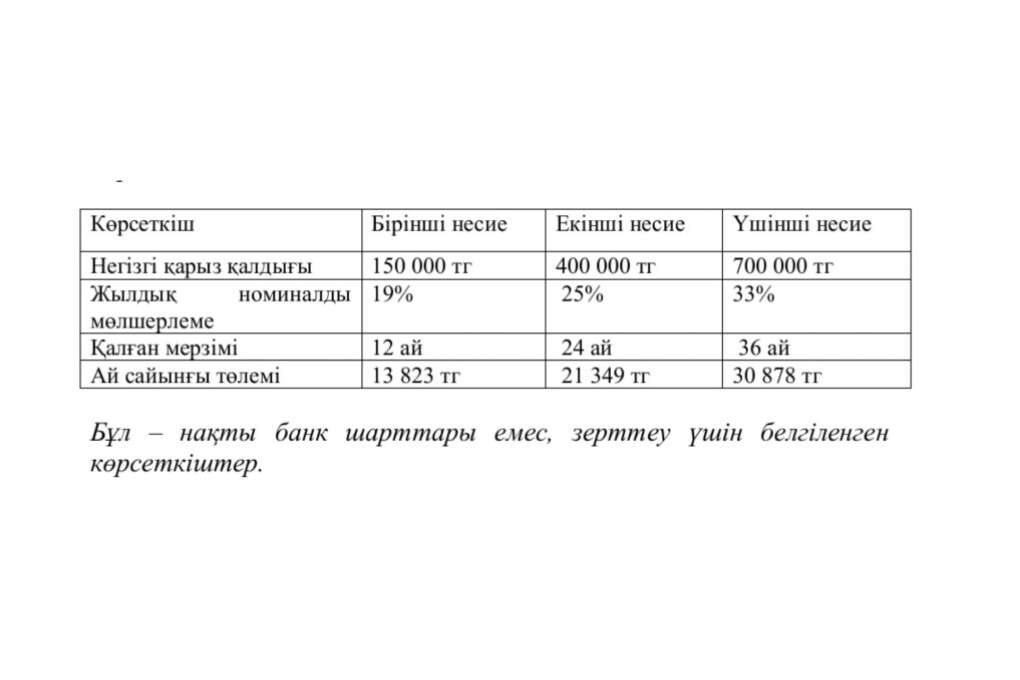
Есептеудің барлық нұсқасында Ерлан ай сайын несиелеріне шамамен 66 050 теңге жұмсайды. Бір қарыз жабылғаннан кейін оның төлемі қалған несиелерге бағытталады. Қосымша 100 мың теңге алғашқы айдағы пайыз есептелгенге дейін төленеді деп алынды.
Бірінші нұсқа. Ерлан қосымша 100 мың теңгені қарыздарына жұмсамайды. Бірақ ай сайынғы жалпы төлем көлемін сақтайды. Бұл жағдайда үш несиесін 26 айда жауып, 458 572 теңге пайыз төлейді.
Екінші нұсқа – «Қарлы кесек». Қосымша 100 мың теңгені қалдығы ең аз, яғни 150 мың теңгелік несиеге бағыттайды. Нәтижесінде барлық қарызын 24 айда өтеп, 393 997 теңге пайыз төлейді.
Үшінші нұсқа – «Қар көшкіні». Ерлан 100 мың теңгені жылдық мөлшерлемесі 33 пайыз болатын несиеге аударады. Бұл жағдайда үш несиесін 23 айда жауып, 362 341 теңге пайыз төлейді.
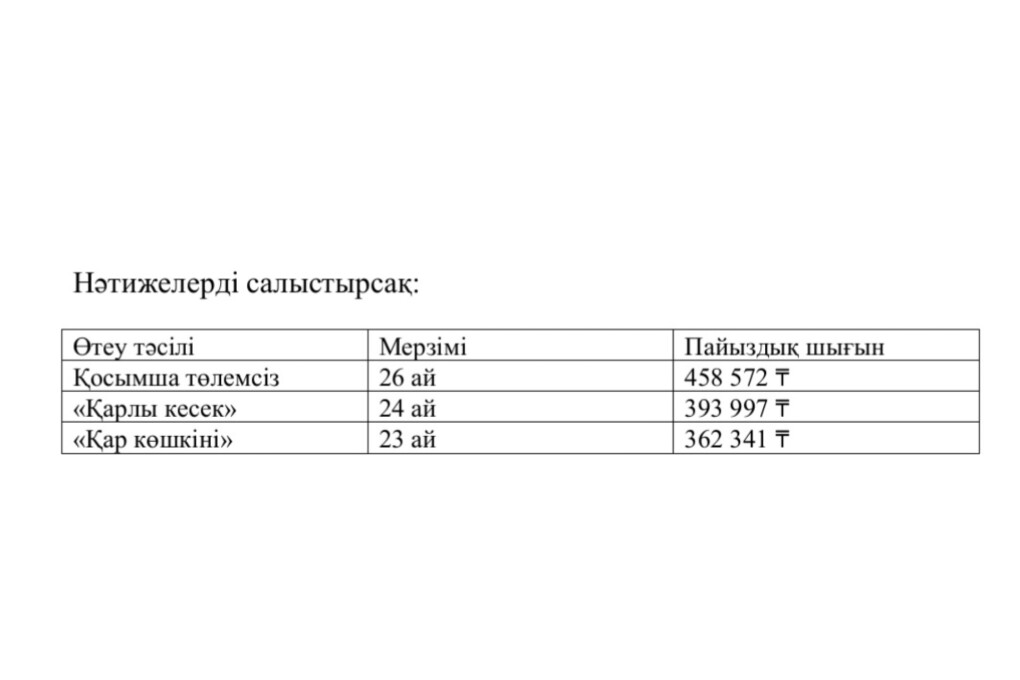 Демек, біздің модельде «Қар көшкіні» әдісі «Қарлы кесекке» қарағанда 31 656 теңге үнемдеуге мүмкіндік берді. Ал қосымша төлем жасалмаған жағдаймен салыстырғанда пайыздық шығын 96 231 теңгеге азайды.
Есептеулер ай сайынғы аннуитеттік пайыз есептеу үлгісіне негізделген. Нақты банк кестесінде төлем күніне, шарт талаптарына және пайыз есептеу тәртібіне байланысты нәтиже өзгеруі мүмкін.
Төлемді азайту ма, мерзімді қысқарту ма?
Ерлан қай несиені бірінші өтеу керегін анықтады делік. Бірақ оның алдында тағы бір таңдау бар: қосымша төлем жасағанда несие мерзімін қысқарту керек пе, әлде ай сайынғы төлемді азайтқан дұрыс па?
Бірінші тәсіл қарыздан ертерек құтылып, пайыздық шығынды қысқартуға бағытталған. Екіншісі ай сайынғы қаржылық жүктемені жеңілдетуге мүмкіндік береді.
Мысалы, табысы тұрақты адамға мерзімді қысқарту тиімді болуы мүмкін. Ал ай сайынғы төлемдерін орындауға қиналатын адам үшін міндетті төлем мөлшерін азайту маңыздырақ.
Halyk Bank-тің ресми нұсқаулығында мобильді қосымша арқылы несиені ішінара мерзімінен бұрын өтегенде осы екі нұсқаның бірін таңдау мүмкіндігі көрсетілген.
Заң не дейді?
Қазақстанда несиені мерзімінен бұрын өтеуге қатысты маңызды өзгеріс енгізілген.
Қаржы нарығын реттеу және дамыту агенттігінің мәліметінше, 2025 жылғы 31 тамыздан бастап жеке тұлғалар кредиттерін мерзімінен бұрын өтегені үшін тұрақсыздық айыбын төлемейді. Бұл талап бұрын жасалған шарттарға да қолданылады.
Алайда мерзімінен бұрын өтеу тәртібін банкпен нақтылау қажет. Қаржы ұйымдары заңнама шеңберінде операцияның ең төменгі сомасын, өтініш беру мерзімін және есептеу күндерін белгілей алады.
Қарыздан құтылудың төте жолы бар ма?
Біздің есептеуде пайыздық мөлшерлемесі жоғары несиені бірінші өтеу тиімді болды. Бірақ бұл барлық адам қолындағы артық қаражатын түгел қарызға жұмсауы керек деген сөз емес.
Өйткені күтпеген шығындарға арналған қаржылық қордың болуы да маңызды. Егер адам барлық жинағын несиеге аударып, кейін шұғыл қажеттілікке қайта қарыз алса, бастапқы шешімінің пайдасы азаюы мүмкін.
Сондықтан қосымша төлем жасамас бұрын қарыздың қалдығын, пайыздық мөлшерлемесін, қалған мерзімін және отбасылық бюджеттің мүмкіндігін салыстыру қажет.
Ерланның қолындағы 100 мың теңге жалпы қарызының аз ғана бөлігі еді. Алайда оны қай несиеге бағыттағаны болашақ пайыздық шығынға да, қарыздан құтылу мерзіміне де әсер етті.
Біреу үшін қарыз санын азайту маңызды болса, екіншісі үшін пайыздық шығынды қысқарту тиімді. Ал үшінші адамға ай сайынғы міндетті төлемді жеңілдету қажет болуы мүмкін.
Қаржылық сауаттылықтың мәні де осында: қолдағы ақшаның мөлшерін ғана емес, оны пайдаланудың нәтижесін есептей білу.
Әдемі Ғазизова,
Теректі ауданы