Сурет: сайт архивінен
Нарықтық ипотека - мерзімді әлде төлемді азайтқан дұрыс па?
Егер сіз мөлшерлемесі 20 пайыз және одан жоғары нарықтық ипотека алсаңыз (сарапшылар оны "қымбат" ипотека деп те атайды), онда көп жағдайда несиені мерзімін қысқарту үшін ішінара өтеудің мәні жоқ, – дейді банкте жұмыс істеген қаржы сарапшысы Сұлтан Елемесов. Әсіресе, егер қаржылық қауіпсіздік жастығыңыз болмаса, несиелер мен банк өнімдерін түсінбесеңіз, бұл өте маңызды.
"Адамдар "мерзімді қысқартыңыз, сонда артық төлем азаяды" дегенді естіп алып, нәтижесінде өздеріне түсетін борыш жүктемесін арттырып алады. Бұл адамда бәрі тұрақты болғанда жақсы. Мысалы, жалақысы 300 мың теңге, төлемі 100 мың болды делік. Кейін жалақысы 500 мыңға өсті, адам несие мерзімін қысқартуды ұйғарды, ал ай сайынғы төлем бұрынғы күйінде қалды. Бірақ кейде мерзімді одан сайын қысқарту үшін төлемді көбейтіп жібереді. Ал кейін бір жағдай болып, жалақы азаюы немесе адам қаржылық қиындыққа тап болуы мүмкін. Көбіне адамдар мұндай шешімнің салдарын шынайы бағалай алмай, артық төлемнің аз болғанын көздейді. Бұл жерде өзіңізге зиян тигізіп алмау маңызды".
Оның айтуынша, ешкім де төтенше жағдайлардан сақтандырылмаған: табыстың төмендеуі, жұмыстан айырылу немесе сырқаттанып қалуы мүмкін. Сондықтан қымбат ипотека кезінде тек артық төлемге ғана қарамау керек. Мына сұраққа жауап беру қажет:
Инфляцияны және уақыт өте келе жылжымайтын мүлік құнының қалай өзгеретінін ескеру маңызды.
Дәл осы себепті ол қымбат ипотеканы ішінара өтеген кезде несие мерзімін емес, ай сайынғы төлемді азайтуға кеңес береді.
"Егер бүгінгі төлем 100 мың теңге болса, мерзімінен бұрын ішінара өтегеннен кейін ол, мысалы, 80 мың болады. Босаған 20 мың теңгені жинап, кейін тағы да мерзімінен бұрын өтеуге бағыттауға болады. Уақыт өте келе төлем азая береді, ал жиналған ақша несиені толық жабуға жетуі мүмкін. Төлем сомасын азайту арқылы сіз борыштық жүктемені төмендетесіз. Несие мерзімін қысқартқан кезде, сіз іс жүзінде көбірек төлеуге келісесіз. Ал төлем сомасын азайтқанда, қателесуге мүмкіндік қалдырасыз. Егер кенеттен бірдеңе дұрыс болмай қалса, тым болмаса "тақырға отырып" қалмайсыз. Бұл өте маңызды", - деп түсіндірді ол.
Ерекше жағдай - өз шығындарын бақылау қиынға соғатын адамдар. Егер босаған ақша жай ғана ойын-сауыққа жұмсалып кету қаупі болса, несие мерзімін қысқартуды қарастыруға болады.
"Мерзім де, артық төлем де бірінші орында болмауы керек"
Ипотека бойынша сарапшы Қанат Бершінбаев та ішінара мерзімінен бұрын өтеу стратегиясын артық төлемнің көлеміне қарай емес, осы несиемен өмір сүру сізге қаншалықты жайлы екеніне қарай таңдау керек деп есептейді.
Егер ай сайынғы төлем бюджетке салмақ салмаса, ал сізде 6–12 айға жететін "қаржылық қауіпсіздік жастығы" болса, сарапшы несие мерзімін қысқартуға кеңес береді. Осылайша ипотекадан тезірек құтылуға және жалпы артық төлемді азайтуға болады.
Бірақ егер бос жинақтар болмаса, ал ипотека табыстың едәуір бөлігін алса, ай сайынғы төлемді азайтқан дұрыс. Бұл көбірек қаржылық еркіндік береді - ақшаның бір бөлігін жинауға болады.
"Ең маңыздысы - жайлылық. Мерзім де, артық төлем де бірінші орында болмауы тиіс. Қазақстанда банк клиенттерінің көбінде 6–12 айлық қажеттіліктерін өтей алатын жинақтары жоқ. Мұндай жағдайда мен әрдайым екінші әдісті - ипотеканы төлеу ыңғайлы болуы үшін ай сайынғы төлемді азайтуды ұсынамын. Сондай-ақ сізде бұл ақшаны қосымша жинау үшін қаражат қалуы мүмкін".
Анық көрінбейтін артықшылығы - бұл "ипотекалық шаршауды" жеңуге көмектеседі. Бұл екі-үш жылдан кейін ипотека төлеу қиындап, төлем қомақты көрініп, көршілер қуантпайтын, ал пәтер бұрынғыдай жаңа болып көрінбейтін қалып.
"Осы сәтті кейінге шегеру үшін сіз ай сайынғы төлемді азайтасыз. Төмендетілген ай сайынғы төлем сізге психологиялық тұрғыдан осы ипотекалық шаршауды жеңіл өткеруге көмектеседі", - деп түсіндірді ол.
Ипотеканы мерзімінен бұрын ішінара өтеу - сандармен мысал
Қанат Бершінбаев нарықтағы орташа көрсеткішті негізге алып, 30 миллион теңге тұратын пәтердің минималды бастапқы жарнамен нарықтық ипотекасын есептеп берді.
- Тұрғын үй құны - 30 000 000 теңге.
- Бастапқы жарна (20 пайыз) - 6 000 000 теңге.
- Қарыз сомасы - 24 000 000 теңге.
- Мөлшерлеме - 21 пайыз.
- Мерзімі - 15 жыл (180 ай).
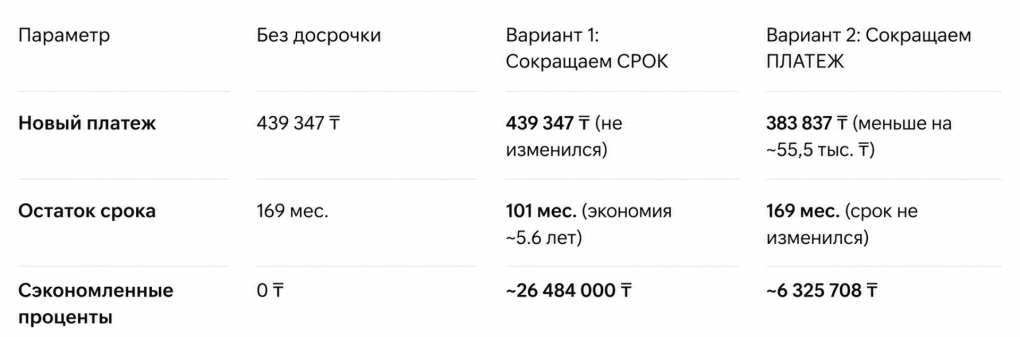
- Ай сайынғы төлем - шамамен 439 347 теңге.
- 15 жыл ішінде банкке төленетін жалпы артық төлем - шамамен 55 082 450 теңге.
Айталық, бір жылдан кейін сізде ипотеканы ішінара мерзімінен бұрын өтеу (ІМБӨ) үшін бос 3 миллион теңге пайда болды делік. Бұл жағдай келесідей болады:
Сурет: tengrinews.kz
Бір қарағанда, несие мерзімін қысқарту әрқашан тиімдірек көрінеді, өйткені бұл ретте артық төлем азаяды. Бұл расында да солай. Дегенмен Қанат Бершінбаев тек пайызға ғана емес, сонымен қатар нақты мүмкіндіктеріңізге де қарауға кеңес береді.
Мұндайда ортақ шешім де бар. Алдымен ай сайынғы төлемді азайтып, қаржылық қауіпсіздік қорын жинақтау керек. Ал бос ақша пайда болған кезде, оны несие мерзімін қысқарта отырып, мерзімінен бұрын өтеуге бағыттау қажет. Осылайша ипотеканы қазір төлеу оңайырақ болады және артық төлем біртіндеп азаяды.
Қаржылық қауіпсіздік қоры - ол қанша ақша?
Егер адам ауырып қалса немесе жұмысынан айырылса, жинақталған қаржының болмауы бірден қаржылық дағдарысқа әкеледі. Ипотеканы жайлы әрі қауіпсіз өтеу үшін резерв қажет. Сұлтан Елемесовтің айтуынша, бұл:
- Минималды қор - үш айлық міндетті шығындар (ипотека, басқа қарыздар, тамақ, балабақша, коммуналдық қызметтер).
- Оңтайлы қор - отбасының өмірлік маңызды шығындарының алты айлық көлемі.
Ипотекаға "кірмес" бұрынғы минимум жоспар: тұрақты күйзеліске түспеу үшін қарапайым депозитте кем дегенде бастапқы жарнаға немесе айлық табысқа тең сома болуы тиіс.
Ипотеканы өтеудің гибридті схемасы - ол қалай жұмыс істейді?
Қанат Бершінбаев ең танымал қаржылық стратегиялардың бірі - ішінара мерзімінен бұрын өтеудің гибридті схемасын талдап берді.
Ипотеканы өтеудің гибридті схемасы қалай жұмыс істейді?
Ол үшін алдымен белгілі бір сома жинап, оны ішінара мерзімінен бұрын өтеуге бағыттау керек. "Ай сайынғы төлемді азайту" опциясын таңдайсыз. Құжат бойынша төлем азаяды. Бірақ іс жүзінде қарыз алушы банкке бұрынғы соманы төлеуді жалғастырып, айырмашылықты қайтадан мерзімінен бұрын өтеу есебіне жібереді.
Бұл не береді:
- Пайыз бойынша үнемдеу және қорытынды төлем мерзімі мерзімді тікелей қысқартқандағымен бірдей болады.
- Құжат бойынша банктің алдындағы міндетті төлем азаяды. Егер адамда күтпеген жағдай (форс-мажор) болса, ол айыппұл және күйзеліссіз азайтылған соманы төлей алады.
"Гибридті нұсқада сіз ай сайын іс жүзінде бұрынғы төлемді қалдырасыз, бірақ банктің алдындағы міндетті төлеміңіз азаяды. Артық төлем мен мерзім оны қысқартқан кездегідей болып қалады, бірақ сіз күтпеген жағдайлардан сақтанасыз", - деп түсіндірді Қанат Бершінбаев.
Бірақ мұнда бір ерекшелік бар - ішінара мерзімінен бұрын өтеудің шекті сомасы. Заңнама банктерге "мерзімінен бұрын өтегені" үшін комиссия алуға тыйым салғанымен, несие ұйымдары ең төменгі шекті мөлшерді белгілеуге құқылы. Жиі келісімшартта мынадай шарт көрсетіледі: ІМБӨ-ге екі-үш айлық төлемнен кем емес соманы салуға болады. Осыған байланысты аз мөлшердегі ақшаны (мысалы, 20–30 мың теңге) жіберу әрдайым мүмкін болмайды - қарыз алушыға алдымен қажетті лимитті жинақтауға тура келеді.
Ипотеканың қай кезеңінде қарызды мерзімінен бұрын өтеу тиімді?
Бұл ретте сарапшы стратегияларды былай бөлді:
- Мерзімнің алғашқы үштен бір бөлігінде - максималды тиімділік береді. Алғашқы төлемдерде (аннуитеттік те, дифференциалдық кестеде де) негізгі үлесті пайыздар құрайды. Ақшаны басында сала отырып, сіз несиенің негізгі қарызын айтарлықтай "кесесіз" және миллиондаған теңгені үнемдейсіз.
- Мерзімнің ортасында - әлі де мәні бар, үнемдеу айтарлықтай байқалады.
- Мерзімнің соңында - іс жүзінде мағынасыз. Негізгі қарыз төленіп қойған, ішінара мерзімінен бұрын өтеу айтарлықтай қаржылық нәтиже бермейді.
Жеңілдетілген ипотекалар немесе мерзімінен бұрын өтеудің мәні болмайтын кездер
Мысалы: сіз қолайлы төлемі бар ипотека рәсімдедіңіз және бос ақша пайда болған кезде оны салуды ұйғардыңыз. Қарыздан тезірек құтылу қисынды қадам болып көрінуі мүмкін.
Дегенмен сарапшылар берешекті ішінара мерзімінен бұрын өтеу әрдайым тиімді емес екенін ескертеді. Сұлтан Елемесовтің айтуынша, қазақстандықтар мұндай өтеу кезінде ескере бермейтін басты параметр - бұл кредит мөлшерлемесімен салыстырғандағы инфляция деңгейі.
"Парадоксальды және біртүрлі естілгенімен, егер сізде жеңілдікті қарыз болса, оны уақытынан бұрын жабудың әрдайым мәні бола бермейді. "7-20-25" бағдарламасын алайық: ол бойынша мөлшерлеме небәрі жеті пайыз. Сонымен қатар, елдегі нақты инфляция 8–10 пайыздан оңай асып түседі. Бұл инфляция сіздің қарызыңызды сіз оны өтегеннен де жылдамырақ "жейді" дегенді білдіреді. Ақша құнсызданады, ал бекітілген төлем, мысалы, 100 мың теңгеден сәл асатын сома жыл сайын бюджет үшін жеңілдей түседі", - дейді ол сеніммен.
Осыған ұқсас жағдай Отбасы банкінің жылдық 3,5–5 пайыздық төмен мөлшерлемемен берілетін тұрғын үй қарыздарына да қатысты.
"Адамдар жылдар бойы ақша жинайды, төмен мөлшерлеме үшін инфляциядан ақшасын жоғалтады, бес пайызбен қарыз алады, содан кейін оны мерзімінен бұрын жабуға асығады. Мұндай жағдайда "тоқтаңыз" дегің келеді. Бұл бос ақшаны банкке мерзімінен бұрын өткізгеннен көрі, қаржылық қауіпсіздік жастығы немесе инвестиция ретінде сақтау әлдеқайда көп пайда әкеледі", - деп кеңес берді Сұлтан Елемесов.
Артық ақша пайда болды: ипотеканы өтеу керек пе, әлде депозит таңдаған жөн бе?
Егер сізде артық ақша пайда болса, оны бірден ипотекаға бағыттауға асықпаңыз. Сұлтан Елемесов кейбір жағдайларда бұл қаражатты депозитке салған әлдеқайда тиімді деп есептейді.
Мұндағы есеп қарапайым: тоғыз пайыздық депозиттегі ақша, ипотека бойынша банкке төлейтін 7,25 пайыздық артық төлемнен көбірек табыс әкеледі. Нәтижесінде бос қаражат сіз үшін жұмыс істейді.
Қанат Бершінбаев та барлық бос қаражатты несиеге жұмсамай, тепе-теңдікті сақтауды ұсынады:
"50 де 50 балансын сақтау керек. Шартты түрде, 600 мың теңге жинасаңыз: 300 мыңын мерзімінен бұрын өтеуге жіберіңіз, ал 300 мыңын өзіңізге қалдырыңыз - бұл сіздің қаржылық қорыңыз бен қауіпсіздік жастығыңыз болсын", - деп кеңес берді Қанат Бершінбаев.
Отбасы банкіндегі ипотеканы қалай дұрыс өтеу керек - сарапшыдан лайфхак
Қанат Бершінбаев Отбасы банкінің қарыз алушылары үшін маңызды детальды ашып берді - мұнда несиенің негізгі борышын ішінара мерзімінен бұрын өтеудің үйреншікті стратегиясы коммерциялық банктерге қарағанда басқаша жұмыс істейді.
Алдын ала қарыз алған (мысалы, 20 пайыздық бастапқы жарнамен) Отбасы банкі клиентінің басты мақсаты - ең төменгі пайыздық мөлшерлемесі бар жеңілдетілген тұрғын үй қарызына өту үшін депозиттегі қажетті 50 пайызды мүмкіндігінше тезірек жинау.
Лайфхактың мәні неде? Алдын ала қарыз бойынша ай сайынғы төлем екі бөліктен тұрады: несие бойынша пайыздар және депозитті міндетті түрде толықтыру. Егер қарыз алушыда бос қаражат (мысалы, үш миллион теңге) пайда болса, оны қарыздың өзін ішінара мерзімінен бұрын өтеуге емес, салымды толықтыруға бағыттаған тиімдірек.
Тұрғын үй құны 30 миллион теңге болған жағдайда, депозитке үш миллион теңге салу ай сайынғы төлемді 303 000 теңгеден 267 000 теңгеге дейін төмендетуге мүмкіндік береді.
"Алдын ала қарыз алған кезде төлеміңізде пайыздар мен депозитті толықтыру сомасы болады. Депозитте 50 пайызды неғұрлым тезірек жинасаңыз, тұрғын үй қарызына соғұрлым тез өтіп, жеңілдетілген шарттарға ие боласыз және ай сайынғы төлемді азайтасыз. Бұл жағдайда артық ақшаны дәл депозитке бағыттаған дұрыс - бұл Отбасы банкінің өнімдерін пайдаланатындардың негізгі міндеті", - дейді Қанат Бершінбаев.
Ипотека математикасы - артық төлем мөлшері өзгермегенде
Сұлтан Елемесов түсіндіргендей, банк пайыздары күн сайын негізгі борыштың қалдығына есептеледі. Егер сіз ай сайын бірдей соманы мерзімінен бұрын өтеп отырсаңыз, мысалы, міндетті төлемнен бөлек тағы 50 000 теңге салсаңыз, негізгі борышыңыз "мерзімді қысқарту" немесе "төлемді азайту" таңдауына қарамастан бірдей жылдамдықпен азаяды. Қорытындысында артық төлем бірдей болады.
"Шартты түрде, егер ипотека жылдық 12 пайыз болса, оны 12 айға бөлеміз, сонда айына бір пайыз "жиналады". Бір пайызды 30 күнге бөлеміз - 0,3 пайыз шығады. Шартты түрде, күн сайын пайыздарға емес, негізгі қарызға осыншама пайыздар есептеледі. Пайыздарға пайыздар капитализация сәтіне дейін есептеледі, әдетте бұл айына бір рет болады. Айдың соңында біз төлем жасап, пайыздарды "жабуымыз" керек. Егер біз оларды "жаппасақ", олар негізгі қарыздың құнына қосылады, кейін біз олар үшін де пайыз төлейтін боламыз", - деп түсіндірді Сұлтан Елемесов.
Ең бастысы - психологиялық тұзақ: адам ай сайынғы төлемді азайтуды таңдағанда, келесі айдағы міндетті чегі кішірейеді. Осы кезде: "төлем азайды, демалуға болады және осы айда аз төлесем де болады" деген азғыру пайда болады. Бірақ нақты жарна сомасын азайтқан бойда, үнем жойылып, несие мерзімі ұзарып кетеді.
"Айталық, сіз 25 жылға ипотека алдыңыз. Егер біз негізгі қарыз сомасын азайтып, бірақ несие мерзімін қысқартпасақ, онда ай сайынғы төлемдерде өтеу мерзімі алыстаған сайын негізгі қарыз үлесі азайып, пайыздық үлес арта береді. Бұл да қарапайым математика, мұнда күрделі ештеңе жоқ", - деп толықтырды сарапшы.
Ипотека алу және оны ішінара мерзімінен бұрын өтеу кезіндегі қателіктер
1. Ипотекаға нашар қаржылық жағдайда "кіру" - қаржылық қауіпсіздік жастығының болмауы, барлық жинақтарды жұмсап жіберу немесе алғашқы жарна үшін тұтынушылық несие рәсімдеу.
2. Ай сайынғы төлемге емес, артық төлемге назар аудару. Адамдар пайыздар бойынша аз төлеу үшін ипотеканы ең қысқа мерзімге алуға тырысады, бірақ нәтижесінде шамадан тыс жоғары ай сайынғы төлемге тап болады. Жоғары жүктеме салдарынан дефолтқа ұшырағанша, несиені қолайлы төлеммен ұзағырақ мерзімге алған тиімдірек.
3. Балама нұсқалар мен нарықты елемеу. Шарттарды талдамай, алғаш кездескен ипотекалық өнімді сатып алу. Өмірлік жағдайға байланысты (мысалы, ақша бизнесте айналымда болып, жоғары табыс әкеліп жатса) адам үшін ең төменгі мөлшерлеме емес, ең ұзақ мерзім немесе несие сомасы маңызды болуы мүмкін.
4. Қаржылық тәртіпті сақтаңыз. Ай сайынғы төлемді азайтқан кездегі басты тәуекел - босаңсып, үнемделген айырманы ағымдағы кездейсоқ шығындарға жұмсай бастау. Ақша жеке жинақ шотында жиналуы тиіс.
5. Ипотека мөлшерлемесін Ұлттық банктің базалық мөлшерлемесімен салыстырыңыз.
"Егер сіздің ипотекалық мөлшерлемеңіз Ұлттық банктің базалық мөлшерлемесінен төмен болса (әсіресе жеңілдікті бағдарламалар бойынша немесе Отбасы банкінде), мерзімінен бұрын өтеу тиімсіз. "Қымбат" салымдар дәуірінде бос ақшаны кірістілігі жоғары депозиттерде жинаған дұрыс", - деп түсіндірді Қанат Бершінбаев.
6. Мерзімінен бұрын төлемді жүйесіз, ұсақ сомалармен жасамаңыз. Депозитке ай сайынғы төлемнен үш есе көп сома жинап, пайыздық табыс тауып алыңыз, содан кейін ғана оны ішінара мерзімінен бұрын өтеуге бағыттаңыз.
7. "Қайта қаржыландыру дәуіріне" дайындалыңыз. Ұлттық банктің базалық мөлшерлемені біртіндеп төмендету үрдісі аясында 2027–2028 жылдарға қарай Қазақстан нарығында тиімді қайта қаржыландыру құралдары пайда болуы мүмкін. Қазіргі мөлшерлемесі жоғары (мысалы, 21 пайыз шамасында) қарыз алушыларға ипотеканы басқа банкке арзанырақ шарттармен ауыстыру үшін нарықты бақылап отыру қажет, - дейді Қанат Бершінбаев.
Онлайн ипотекалық калькулятор
Ыңғайлы болу үшін сарапшы Қанат Бершінбаев Excel форматында онлайн калькулятор жасап шығарды. Оның көмегімен ипотеканы өз бетінше есептеуге болады: бастапқы деректерді және мерзімінен бұрын өтеудің ықтимал сомасын көрсетсеңіз жеткілікті.